
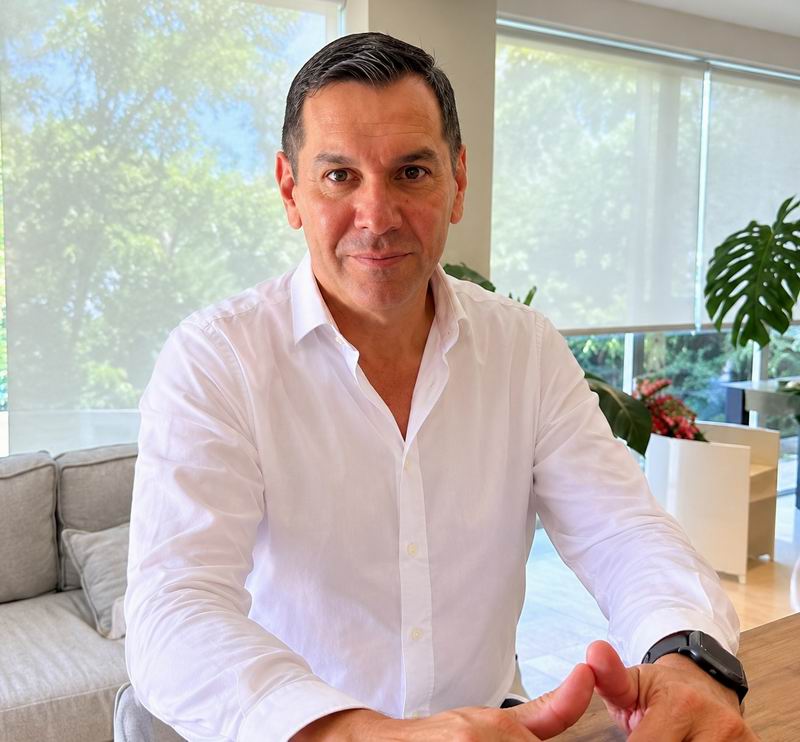
El economista y exministro de Hacienda y Finanzas Públicas del Chaco, Cristian Ocampo, entrevistado en Radio Natagalá, analizó las repercusiones económicas, financieras y políticas del caso Ueno Bank en Paraguay y consideró que el cierre de la entidad no representa una crisis estructural del sistema financiero del país vecino.
El ex funcionario, que actualmente desarrolla actividades de consultoría y asesora a argentinos interesados en radicarse e invertir en territorio paraguayo, sostuvo que los fundamentos macroeconómicos que convirtieron a Paraguay en un destino atractivo para los capitales extranjeros permanecen vigentes, pese al impacto institucional generado por el escándalo bancario y sus derivaciones políticas.
Ocampo explicó que su actividad profesional incluye el asesoramiento a ciudadanos argentinos que buscan establecer su residencia o desarrollar inversiones en Paraguay, particularmente en el mercado inmobiliario. En ese sentido, señaló que el país consiguió consolidarse como un polo de atracción de capitales internacionales a partir de condiciones que lo diferencian de otras economías de la región. Entre los principales factores identificó la estabilidad macroeconómica, la presión tributaria relativamente baja y la libertad para movilizar divisas, bienes y capitales, sin restricciones cambiarias equivalentes a las que existen en Argentina.
Al referirse a la situación de Ueno Bank, el economista indicó que existían antecedentes y comentarios sobre los vínculos de la entidad con sectores del poder político paraguayo.
El ex ministro de Hacienda explicó que esas relaciones no eran desconocidas y estaban asociadas, entre otros aspectos, a la participación del banco en la administración de depósitos y fondos pertenecientes a organismos públicos.
En ese contexto, mencionó los recursos del Instituto de Previsión Social, el Ministerio de Economía y la central hidroeléctrica Itaipú, cuya presencia en la entidad formó parte de las circunstancias que posteriormente adquirieron relevancia en la investigación del caso.
El ex ministro señaló que la relación entre el banco y el poder político también estaba vinculada con la trayectoria del ex presidente paraguayo Santiago Peña como accionista de la entidad.
En ese sentido, recordó que Peña había participado previamente en la compañía financiera Ueno, que todavía no tenía la categoría de banco, y que esa condición cambió luego de la adquisición del Banco Visión de Paraguay.
El economista diferenció las responsabilidades y circunstancias particulares de Ueno Bank del funcionamiento general del sistema financiero paraguayo.
Sostuvo que el problema no debe interpretarse como una manifestación de insolvencia generalizada ni como una señal de deterioro de las condiciones económicas del país. Por el contrario, explicó que Paraguay atravesaba una situación monetaria diferente de la argentina, caracterizada por un importante ingreso de dólares al mercado, circunstancia que había impulsado la apreciación del guaraní y encarecido relativamente la economía local.
} El impacto cambiario
Ocampo explicó que la crisis bancaria produjo modificaciones en la cotización de la moneda paraguaya frente al dólar estadounidense. Precisó que que se conoció el caso Ueno Bank el guaraní había registrado una depreciación cercana al 10% frente a la divisa norteamericana. El movimiento permitió corregir parcialmente una apreciación que, según su análisis, estaba llevando al tipo de cambio a niveles poco convenientes para la competitividad de la economía paraguaya.
El economista recordó que el dólar había llegado a cotizar alrededor de los 5.600 guaraníes, mientras que las operaciones de compra y venta se ubicaban aproximadamente entre los 6.000 y 6.300 guaraníes. Consideró que esa modificación contribuía a establecer una relación cambiaria más razonable para el funcionamiento de la economía.
Al analizar las perspectivas para las inversiones argentinas, Ocampo descartó que el episodio represente, por sí mismo, un motivo para abandonar los proyectos económicos o inmobiliarios en Paraguay. Sostuvo que las condiciones tributarias y financieras que impulsaron el crecimiento de las inversiones extranjeras no experimentaron modificaciones sustanciales. En particular, destacó que continúa vigente el denominado esquema del triple 10, integrado por un impuesto a las ganancias del 10%, un impuesto al valor agregado del 10% y aportes previsionales del 10%, además de la posibilidad de ingresar y retirar capitales sin restricciones cambiarias significativas.
En esa línea, consideró que la estabilidad política también podría encontrar un nuevo punto de equilibrio a partir de las consecuencias del escándalo. Explicó que antes de la crisis existían tensiones entre el Gobierno de Santiago Peña y sectores de su propia estructura partidaria, especialmente en relación con el liderazgo de Horacio Cartes dentro del Partido Colorado.
El exministro también se refirió al tratamiento legislativo de la situación presidencial y al debate sobre un eventual juicio político. Señaló que la votación registrada en el Senado evidenció un alineamiento de las distintas fuerzas políticas, al destacar que no hubo legisladores que votaran en contra de la realización del procedimiento.
Devolución de depósitos
Respecto de las consecuencias directas para los clientes de Ueno Bank, Ocampo explicó que no había experimentado personalmente complicaciones, aunque señaló que numerosas personas se habían comunicado con él para consultar sobre los fondos que mantenían depositados en la entidad. Según indicó, el banco había alcanzado una presencia muy importante entre la población paraguaya debido a su facilidad de acceso, sus prestaciones digitales y un modelo de atención que permitió incorporar a sectores que tradicionalmente encontraban mayores dificultades para operar dentro del sistema financiero.
El economista describió a Ueno Bank como una entidad disruptiva por las facilidades que ofrecía para abrir cuentas y realizar operaciones. Explicó que los ciudadanos extranjeros que obtenían una residencia transitoria y contaban con la documentación correspondiente podían completar el procedimiento de apertura mediante el envío de fotografías de su cédula de identidad, con una habilitación prácticamente inmediata. A eso se sumaba una modalidad de funcionamiento durante las 24 horas, incluidos los sábados y domingos, que amplió las posibilidades de acceso a los servicios financieros.
Ocampo remarcó que esa estrategia permitió que la entidad alcanzara aproximadamente tres millones de clientes entre ciudadanos paraguayos y residentes extranjeros. Su expansión se apoyó especialmente en pequeños ahorristas, trabajadores independientes, comerciantes y emprendedores que encontraron en el banco una herramienta sencilla para recibir pagos, efectuar transferencias y administrar sus recursos. El economista consideró que esa penetración social explica buena parte de la dimensión pública que adquirió el caso y la cantidad de personas interesadas en conocer los mecanismos de restitución de los depósitos.
} Dimensión política
El economista consideró que el caso presenta características particulares porque no responde al escenario habitual de una entidad financiera que quiebra sin contar con activos suficientes para afrontar sus compromisos. Diferenció la situación de los pequeños ahorristas, protegidos por el Fondo de Garantía de Depósitos, de la de los grandes depositantes, entre los que identificó a organismos del sector público. Para estos últimos, planteó que la disponibilidad de activos de la entidad y una eventual operación de adquisición podrían constituir vías para resolver las obligaciones pendientes.
En ese contexto, Ocampo mencionó la existencia de información sobre el interés de un banco importante en adquirir Ueno Bank y consideró que una operación de esas características podría facilitar la continuidad de sus actividades y la resolución de los compromisos financieros. A su entender, la cartera de clientes y la infraestructura comercial desarrolladas por la entidad representan activos de importancia para cualquier institución interesada en incorporarla. No obstante, señaló que será necesario determinar cómo podrá financiarse el funcionamiento del banco una vez que deje de contar con el respaldo que, según su análisis, había recibido de sectores gubernamentales.
Al examinar las causas del conflicto, el exministro apuntó a las relaciones comerciales y financieras entre distintas empresas vinculadas al grupo Vázquez, estructura empresarial a la que pertenecía Ueno Bank. Ocampo opinó que el problema estuvo relacionado con operaciones y beneficios recíprocos que involucraron fondos captados del sector público.
Ocampo también destacó que el crecimiento de Ueno Bank no fue un proceso común dentro del mercado bancario paraguayo. Mencionó como referencia a otras instituciones de trayectoria, entre ellas Banco Atlas y Banco Continental, y aclaró que Ueno no era la entidad más grande del país en términos patrimoniales, condición que atribuyó a Banco Continental.