
La situación económica de los jóvenes de entre 18 y 29 años registró el mayor deterioro durante el primer trimestre de 2026, en un contexto marcado por el aumento de los gastos de vivienda y servicios, la caída del empleo registrado, el retroceso de los salarios reales y las crecientes dificultades para cumplir con las obligaciones financieras.
Estos factores redujeron la capacidad de una parte de esa población para sostener una vivienda propia y afrontar los costos de la vida independiente.
Según un informe de la consultora Analytica, la proporción de jóvenes que logró emanciparse del hogar familiar se ubicó en el 22,2% durante el primer trimestre de este año, apenas por encima del registro correspondiente al mismo período de 2025 y, con esa excepción, en su nivel más bajo desde el segundo trimestre de 2021.
La evolución de la emancipación juvenil también muestra un retroceso sostenido respecto de los niveles alcanzados en los últimos años.
De acuerdo con la media móvil de cuatro trimestres, el porcentaje de jóvenes que vivía fuera del hogar familiar descendió desde el máximo del 26% registrado en el segundo trimestre de 2023 hasta el 23,3% en el primer trimestre de 2026.
La reducción equivale a unos 140 mil jóvenes menos viviendo en hogares independientes durante ese período. La magnitud de la caída se amplía cuando se toma como referencia el máximo del 27,8% alcanzado en 2006, hace dos décadas, ya que la diferencia representa cerca de 240 mil personas.
DETERIORO
El deterioro de las condiciones económicas afecta especialmente a quienes deben afrontar individualmente el alquiler, los servicios básicos, la alimentación y el transporte, sin contar con los ingresos de otros integrantes de un hogar. La independencia residencial requiere una capacidad de ingreso suficiente para cubrir tanto los gastos iniciales de acceso a una vivienda como las obligaciones mensuales que supone mantenerla.
Cuando los salarios pierden poder adquisitivo y las oportunidades de empleo formal disminuyen, la posibilidad de asumir esos compromisos se reduce.
En ese escenario, el regreso al hogar familiar o la postergación de la emancipación aparecen como consecuencias de las restricciones económicas que atraviesa una parte de la población joven.
El informe de Analytica identifica una combinación de factores que ayuda a explicar esa evolución, entre ellos el encarecimiento de los gastos esenciales, las mayores dificultades de inserción laboral y el aumento de los problemas financieros.
La caída de la proporción de jóvenes que viven de manera independiente no constituye un fenómeno aislado de la evolución de los ingresos, sino que se desarrolla junto con un deterioro de las condiciones necesarias para sostener una vivienda propia.
AUMENTO DE LOS GASTOS DE VIVIENDA
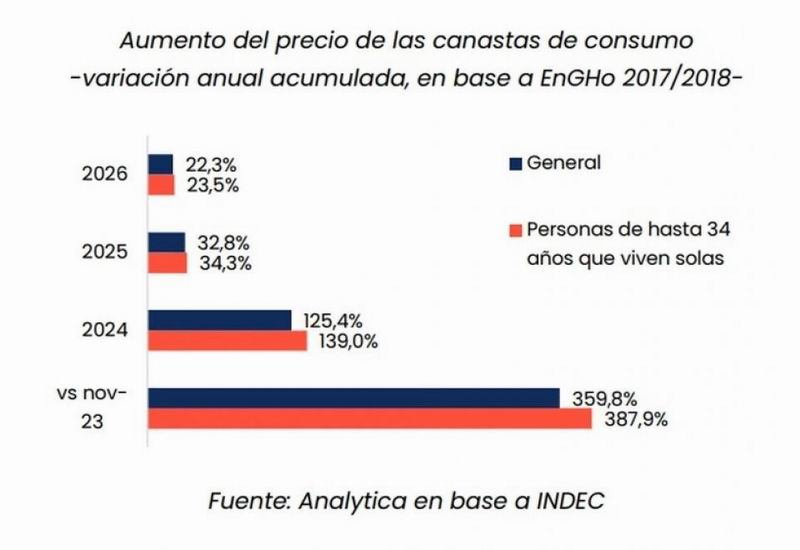
La inflación acumulada desde noviembre de 2023 afectó con mayor intensidad a las personas jóvenes que viven solas, debido al peso de los gastos de vivienda y servicios dentro de sus presupuestos.
Según los datos del informe, la canasta de consumo de las personas de hasta 34 años que residen individualmente aumentó un 387,9% durante ese período, frente al 359,8% correspondiente al nivel general, calculado con ponderadores actualizados.
La diferencia muestra que el encarecimiento del costo de vida tuvo un impacto relativamente mayor sobre quienes deben afrontar sin compañía los gastos cotidianos y no pueden distribuirlos entre varios integrantes del hogar.
La composición del presupuesto explica buena parte de esa brecha entre la inflación específica de los jóvenes independientes y el promedio general.
Los gastos de vivienda, agua, electricidad, gas y otros combustibles representan el 26,6% de la canasta de consumo de ese grupo, mientras que en la canasta general la ponderación de esos rubros alcanza el 13,5%.
Morosidad y restricciones
Las dificultades económicas también se trasladaron al sistema financiero, donde los jóvenes de entre 18 y 30 años registraron una tasa de morosidad del 39,1% al cierre de julio de 2026.
El indicador superó en 10,8 puntos porcentuales el nivel general de los deudores y mostró diferencias significativas entre grupos etarios. Entre las personas de 31 a 50 años, la proporción de deudores con atrasos alcanzó el 31,1%, mientras que entre los mayores de 50 años descendió al 19,6%. Los datos exponen una mayor incidencia de las dificultades para cumplir con los compromisos financieros entre los segmentos más jóvenes de la población.
El incumplimiento de las obligaciones puede tener consecuencias que exceden las dificultades inmediatas para pagar préstamos, tarjetas de crédito u otras deudas. Los atrasos pueden deteriorar el historial crediticio y restringir las posibilidades de acceder a financiamiento en el futuro, debido a que las entidades financieras evalúan los antecedentes de pago al analizar nuevas solicitudes.
Desempleo e informalidad
Las dificultades para independizarse también se relacionan con el deterioro del mercado laboral juvenil. Durante el primer trimestre de 2026, la tasa de desempleo entre los menores de 30 años alcanzó el 15%, un nivel considerablemente superior al 6% registrado entre las personas de 30 a 49 años y al 4,7% correspondiente a los mayores de 50.
La pérdida de puestos de trabajo formales también fue más pronunciada entre los trabajadores jóvenes.
La cantidad de asalariados de hasta 29 años con descuento jubilatorio disminuyó un 14,7% entre el primer trimestre de 2023 y el mismo período de 2026. Esa contracción fue casi tres veces superior a la caída del 5,3% registrada en el conjunto de los trabajadores.
El retroceso afecta especialmente a quienes necesitan incorporarse al mercado laboral con condiciones que les permitan proyectar ingresos estables, acceder a derechos asociados al empleo registrado y sostener los gastos que implica abandonar el hogar familiar.
Los indicadores de formalidad refuerzan ese diagnóstico. En el primer trimestre de 2026, solamente el 38,3% de los jóvenes ocupados tenía un empleo formal, una proporción que representó una caída de 7,8 puntos porcentuales respecto del mismo período de 2024.
Entre los trabajadores de 30 años o más, en cambio, la tasa de formalidad alcanzó el 60,6%. La distancia entre ambos grupos refleja las dificultades de inserción que enfrentan los jóvenes y las limitaciones que supone acceder a empleos con mayor estabilidad.
La informalidad, además de afectar la protección laboral, puede dificultar la acreditación de ingresos regulares cuando se busca alquilar una vivienda.
A la inestabilidad laboral se suma el retroceso de las remuneraciones en términos reales. En marzo de 2026, el salario promedio de los trabajadores registrados de hasta 29 años se encontraba un 4,7% por debajo del promedio de 2023. Cuando la comparación se realiza mediante una canasta de consumo específica para jóvenes independientes, la pérdida de poder adquisitivo ascendía al 9,1%.