
El origen del dinero que permitió expandir la cadena de gimnasios Exen sigue sin encontrar una explicación en los registros contables y fiscales. Después de analizar la documentación secuestrada en los allanamientos, la Agencia de Recaudación y Control Aduanero (Arca) concluyó que los aportes de capital de los socios resultan insuficientes para justificar las inversiones realizadas y detectó indicios de operaciones marginales en la compraventa de automotores.
Por eso, recomendó profundizar la investigación sobre posibles delitos tributarios, defraudación, asociación ilícita y falsedad documental, sin descartar el lavado de activos.
Las conclusiones surgen de un informe técnico de 35 fojas, firmado el lunes, al que tuvo acceso el portaj judicial Litigio.
El documento fue elaborado por la División Investigación de la Dirección Regional Resistencia y responde a una orden de la jueza federal Zunilda Niremperger que el pasado 6 de agosto había dispuesto analizar la documentación contable, comercial, societaria y tributaria incautada durante los procedimientos.
El trabajo fue elevado a la fiscalía Federal de Resistencia por la jefa de la Sección Penal Tributario, Romina Evelin Monzón, junto con 17 anexos que detallan el material encontrado en distintos domicilios de Resistencia, Barranqueras, Corrientes, Puerto Tirol y Pampa del Infierno. «Esta Agencia entiende que, de la documentación e información analizadas, no es posible establecer el origen de los fondos invertidos en las empresas dedicadas a la actividad ‘gimnasio’, observándose asimismo presuntas operaciones marginales en la actividad de compraventa de rodados», señala Monzón en su informe.
«Por ello -añade- se entiende que correspondería profundizar la investigación respecto de la totalidad de hechos económicos vinculados con la operatoria descripta (comercialización marginal de vehículos, incrementos patrimoniales de gran magnitud, inversiones que no se condicen con la capacidad económica, etcétera) que podrían encuadrar en maniobras tipificadas en los delitos de evasión impositiva; defraudación a la Administración Pública, Asociación Ilícita para delinquir y falsedad documental.
Ello, sin descartar la adecuación típica de las conductas que se describen o que surjan de la investigación en el tipo penal del artículo 303 del CP (lavado de activos)».
El informe se conoce apenas dos semanas después de que la Cámara Federal revocara los procesamientos con prisión preventiva y dictara la falta de mérito para los cinco imputados, al considerar que no estaba suficientemente acreditado el origen ilícito de los fondos. En aquella resolución, el tribunal había dejado expresamente pendiente el análisis de la documentación secuestrada, cuyo contenido ahora fue examinado por el organismo recaudador.
INVERSIONES QUE NO CIERRAN
En sus conclusiones generales, Arca identifica dos problemas centrales. Por un lado, no encontró entre los comprobantes de compra documentación relevante sobre construcciones, desarrolladores, arquitectos u otras inversiones de magnitud que permitan reconstruir cómo se levantaron y reacondicionaron los locales donde funcionan los gimnasios.
Por otro, determinó que el capital social aportado por los socios no alcanza para explicar los desembolsos necesarios para poner en marcha los establecimientos.
El organismo recordó que sus fiscalizaciones anteriores ya habían advertido, «prima facie», una falta de correspondencia entre el capital declarado, el financiamiento bancario y el crecimiento de ExenGym SRL, Rana SRL, Exen Academy SAS y PampaFitness SAS.
A esas inconsistencias se suma otra diferencia: para las cuatro sociedades, los importes que aparecen en la documentación secuestrada son inferiores a los registrados en las bases de datos fiscales del organismo, entre ellos las ventas con tarjetas, los libros de IVA, la facturación electrónica y las declaraciones juradas.
Los procedimientos también permitieron encontrar planillas de cobranzas en efectivo que no identifican a qué sede corresponden.
En dos domicilios aparecieron, además, planillas de horas correspondientes a 14 personas que no figuran como empleados registrados de ninguna de las tres sociedades.
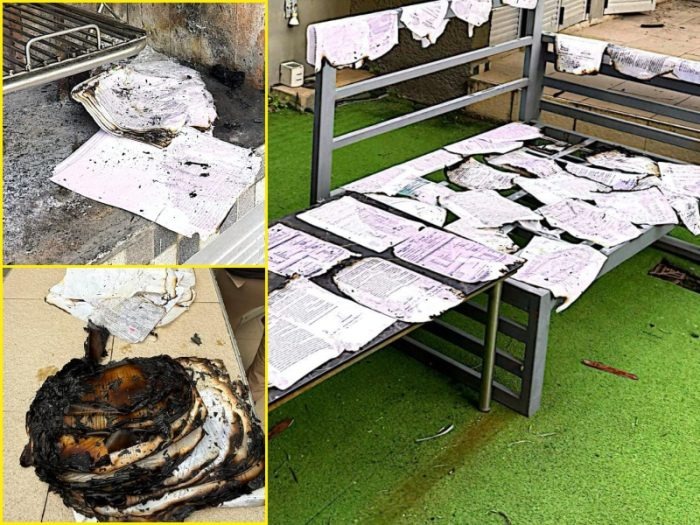
Hallazgo de papeles quemados
Uno de los hallazgos más llamativos aparece en el Anexo XIII, dedicado a la documentación secuestrada en un inmueble de calle Entre Ríos 309, en Resistencia, vinculado a Federico Clinis Canal.
Allí los investigadores encontraron papeles que habían sido recuperados de una parrilla, parcialmente quemados y húmedos.
Arca advirtió que el deterioro impidió relevar la totalidad de los datos consignados en algunos documentos.
Entre el material que pudo reconstruirse predominan los boletos de compraventa de automotores. En un primer conjunto se identificaron 57 boletos por un total de $426.255.980 y otros dos por USD14 mil, con fechas comprendidas entre abril de 2016 y diciembre de 2025. En un segundo lote aparecieron otros 168 boletos por $81.378.336.
En conjunto, los documentos suman $507.634.316 en operaciones, que Arca atribuye a transacciones de Federico Clinis Canal junto con Sofía Denise Clinis López y Alejandro Clinis.
El organismo incorporó un anexo específico con el detalle de los comprobantes y señaló que, al cruzar la información con sus sistemas, detectó tres automotores cuyos dominios no coinciden con los modelos consignados en los boletos.
En el mismo domicilio también se secuestraron sobres con escrituras antiguas de María Graciela Canal, entre ellas la donación de un inmueble a sus dos hijos realizada en 1997; el contrato constitutivo de Clinis Automotores SA y nueve formularios de prenda que, según Arca, se encuentran correctamente registrados.
En una de las carpetas había, además, remitos de Industrias Polimera SA a ExenGym por la provisión de equipamiento para gimnasios.
La documentación sobre la compraventa de vehículos ocupa un lugar central en las conclusiones del organismo, que advierte sobre la existencia de «presuntas operaciones marginales» en esa actividad.
Según el informe, Federico Clinis Canal no está inscripto como contribuyente ni presentó declaraciones juradas. Solo registra pagos de autónomos desde 2024.
Sin embargo, aparece como vendedor en numerosas operaciones de automotores, deudor o garante en créditos, firmante de pagarés y locatario de una vivienda por USD1.250 mensuales, equivalentes a $1.875.000 según la conversión utilizada por Arca.